 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
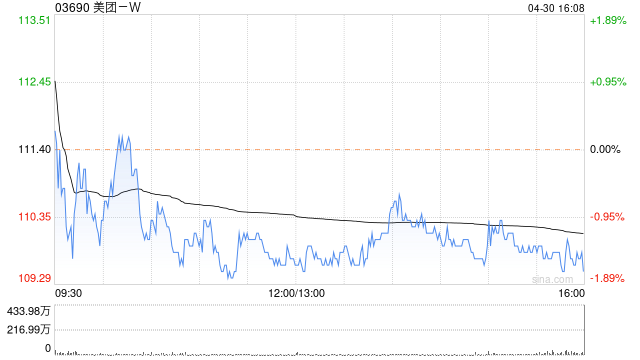
摩根士丹利发布研报称,维持美团-W(03690)“增持”评级,目标价110港元。该行认为,美团股价回调提供吸引的入场点,近期股价回调已反映更为合理的外卖单位经济效益复苏轨迹,而到店其他业务的长期增长潜力仍被市场低估,将带来进一步上行空间。
该行预计,到2030年,美团线上到店服务GTV将达2.8万亿元人民币,2025-2030年复合年增长率为18%;其中,到店其他服务GTV将达1.9万亿元人民币,复合年增长率为25%,餐饮GTV约1万亿元人民币,增长8%。
炒股配资排名摩根士丹利指出,此前市场预期假设外卖单位经济效益呈过于乐观的线性复苏,以及到店竞争趋于常态化,但近期股价回调反映了更为合理的复苏轨迹。该行预计,美团将维持到店其他服务的份额,与抖音形成2:1的结构,并在餐饮领域占据60%份额。
 元股证券:ygzq.hk
该行维持美团外卖单位经济效益于2027年恢复至每单1元人民币的预测,并认为市场已大致消化此预期。该行认为,到店其他业务的长期增长潜力仍被市场低估,将带来进一步上行空间。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 配资风险控制
股票配资网提示:本文来自互联网,不代表本网站观点。