近日股票杠杆配资公司,统一企业中国发布2026年中期业绩公告,上半年公司总营收173.21亿元,同比增长1.4%,归母净利润14.02亿元,同比增长9.0%。整体盈利持续增长,但占营收超六成的饮料业务与食品业务呈现明显分化。食品收入同比增长4.7%,饮料收入同比下滑0.3%,这是统一近五年来首次在中报出现饮料业务负增长。
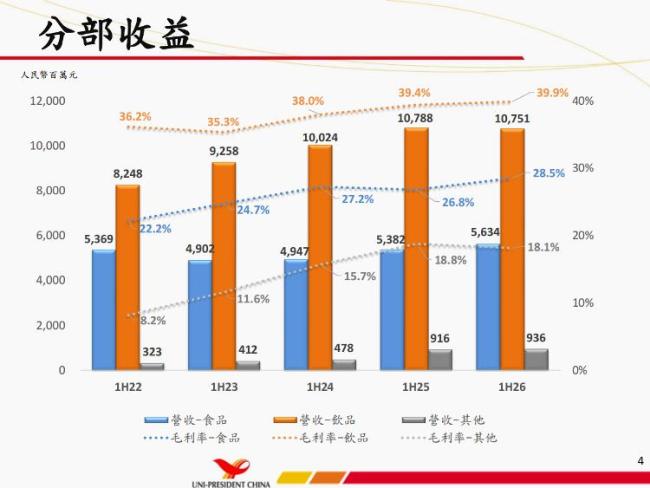

超市货架上,统一的冰红茶、绿茶、鲜橙多依然随处可见,但有网友在社交平台发文称市场动销速度已不如从前。一名自称统一销售人员的网友表示:“生意越来越难做了,库存压力大,市场动销慢。”利润方面,该网友提到1L装的红茶、绿茶等饮料50箱起拿,3瓶可以赚1.2元。财报显示,上半年饮料业务收入107.51亿元,同比下滑0.3%。其中,茶饮料收入48.89亿元,同比减少3.5%;果汁收入17.21亿元,同比减少5.5%;仅有奶茶收入36.45亿元,同比增长7.3%。
元股证券:ygzq.hk
相比之下,以方便面为主的食品业务录得收入56.34亿元,同比增长4.7%。茄皇、满汉大餐等高毛利单品实现双位数增长。据财报披露,食品业务的分部溢利从去年同期的1.90亿元提升至2.54亿元,毛利率提升直接拉动了集团整体盈利。
中国城市发展研究院投资部副主任袁帅分析,统一此次的业务分化是快消行业不同赛道周期与企业选择共同作用的结果。饮料业务的下滑反映了整个品类进入存量竞争阶段。国家统计局数据显示,2026年上半年国内规模以上饮料产量同比下降0.5%,为近五年来行业首次半年度产量下滑。尼尔森IQ数据也显示,2026年5月国内饮品全渠道销售额同比下滑8.7%。整个市场从“跑马圈地”转入“贴身肉搏”。
另一方面,消费者选择发生了结构性迁移。传统含糖瓶装饮料的受众群正持续被分流:一端是以喜茶、奈雪为代表的现制茶饮,凭借新鲜、个性化的产品体验不断蚕食瓶装饮料的休闲消费场景;另一端是瓶装无糖水产品的快速崛起,直接切走了追求健康的消费群体。两者叠加,对统一以茶饮料和果汁为主的传统产品线形成了明显的分流压力。
淘宝闪购线上超市数据显示,统一的冰红茶、绿茶500ml装零售价多在3至3.5元,无糖茶新品“春拂”绿茶900ml装价格在4.5元左右,而农夫山泉的东方树叶无糖茶500ml装售价约4.5至5元。“统一在主流价格带上仍以含糖产品为主,无糖茶新品‘春拂’铺货尚不充分,目前尚未孵化出全国性爆款单品。”袁帅表示。
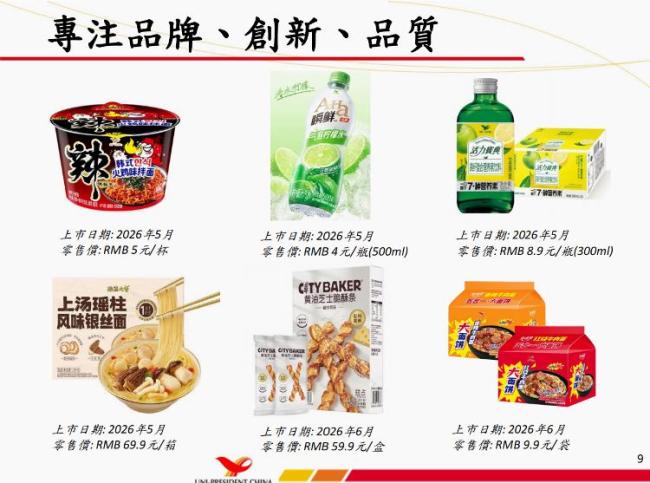
食品业务的增长则得益于刚需速食的抗周期属性与高端化红利的释放。世界方便面协会数据显示,中国方便面消费量在2020至2023年间累计减少约40亿份,市场总量在收缩。“但统一通过产品升级,将增长的逻辑从‘卖更多’转向‘卖更贵’。”袁帅表示。淘宝统一旗舰店数据显示,茄皇泡面定价约4.5元/桶,高于传统口味的4元/桶,满汉大餐系列泡面在11至17元价格带。这两款单品持续高双位数增长,直接推动了食品业务分部溢利的大幅提升。线下渠道,统一方便面与山姆会员店共创的“上汤瑶柱银丝面”1.3kg装售价69.9元。
炒股杠杆公司天眼查显示,统一于1992年开始在中国大陆营运,主营饮料及速食面的生产及销售,至今已有30余年历史。中国食品产业分析师朱丹蓬认为,“统一步入中年,品牌、体系、渠道、营销模式、品类都在老化,在新势力的不断逆袭下,压力会越来越大”。在他看来,用新的思维全方位多维度进行创新升级迭代,是“后统一时代”必须面对的课题。
袁帅从增长结构角度提出警示,当前依靠高端方便面拉高利润、饮料增长乏力的局面存在失衡风险。高端面的增长虽能在短期内支撑利润表现,但单一赛道的增长空间终究有限,一旦高端化红利逐步释放完毕,集团整体的增长动能就会出现断层。这种不均衡长期来看会影响资本市场对企业的估值判断——投资者会担忧企业缺乏第二增长曲线。
袁帅认为,统一饮料业务的产品迭代短板根源在于过去几年战略偏保守。财报显示,上半年销售及市场推广开支同比增加约1.66亿元,主要用于开拓通路的促销费用和渠道资产投入,但投放效果尚未在营收端充分显现。当下奶茶确实是为数不多的增长点,但若完全依赖单一品类,同样会面临产品生命周期短、竞争激烈的问题。
速食业务的高端化红利为统一稳住了当下利润,但饮料主业的失速敲响了警钟。方便面市场整体空间有限,高端单品的拉动效应存在天花板。如何打破饮料业务的增长困局,打造出适配当下消费趋势的爆款产品,完成两大业务的再平衡股票杠杆配资公司,将成为这家老牌快消企业需要破解的长期命题。
股票配资网提示:本文来自互联网,不代表本网站观点。